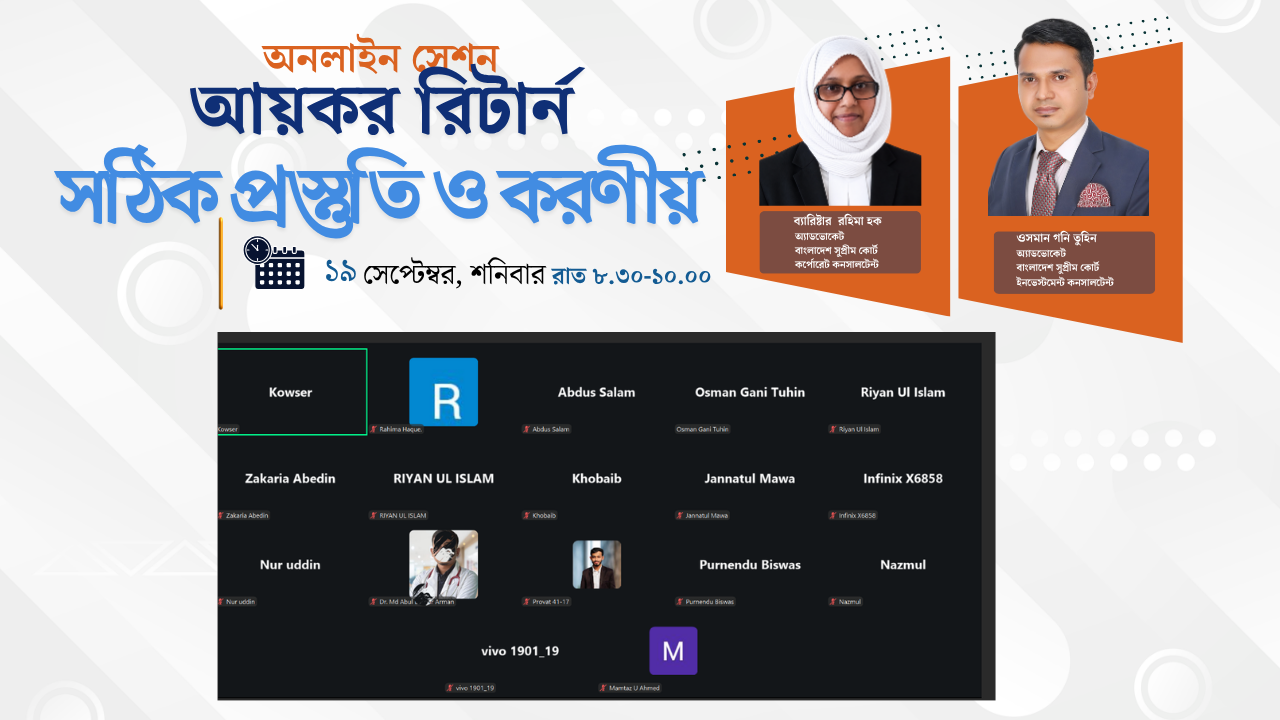
ডিজিটাল পদ্ধতিতে সঠিকভাবে আয়কর রিটার্ন দাখিল নিশ্চিত করা এবং করদাতাদের সচেতনতা বৃদ্ধির লক্ষ্যে সম্প্রতি সাফল্যজনকভাবে অনুষ্ঠিত হয়ে গেল “ আয়কর রিটার্ন: সঠিক প্রস্তুতি ও করণীয়” শীর্ষক সচেতনতা সেশন।
গত ১৯ সেপ্টেম্বর ২০২৬, শনিবার ৮:৩০ থেকে ১১:০০ টা পর্যন্ত জুম (Zoom) অনলাইন প্ল্যাটফর্মে সভাটি পরিচালিত হয়। আয়কর আইন ২০২৩-এর সঠিক ব্যাখ্যা, ই-ফাইলিং পোর্টালে তথ্য উপস্থাপনের নিয়মাবলী এবং কৃত্রিম বুদ্ধিমত্তা (AI) চালিত অডিট ঝুঁকি এড়ানোর কৌশল নিয়ে এই অনলাইন নির্দেশনামূলক আলোচনা অনুষ্ঠিত হয়।
সেশনে মূল বক্তা ও রিসোর্স পার্সন হিসেবে উপস্থিত ছিলেন:
👩⚖️ রহিমা হক , অ্যাডভোকেট, বাংলাদেশ সুপ্রীম কোর্ট; কর্পোরেট কনসালটেন্ট এবং ফাউন্ডার ও সিইও, আইনসেবা)
👨⚖️ ওসমান গনি তুহিন , অ্যাডভোকেট, বাংলাদেশ সুপ্রীম কোর্ট ,FDI কনসালটেন্ট এবং সিইও-তুহিন এন্ড পার্টনারস
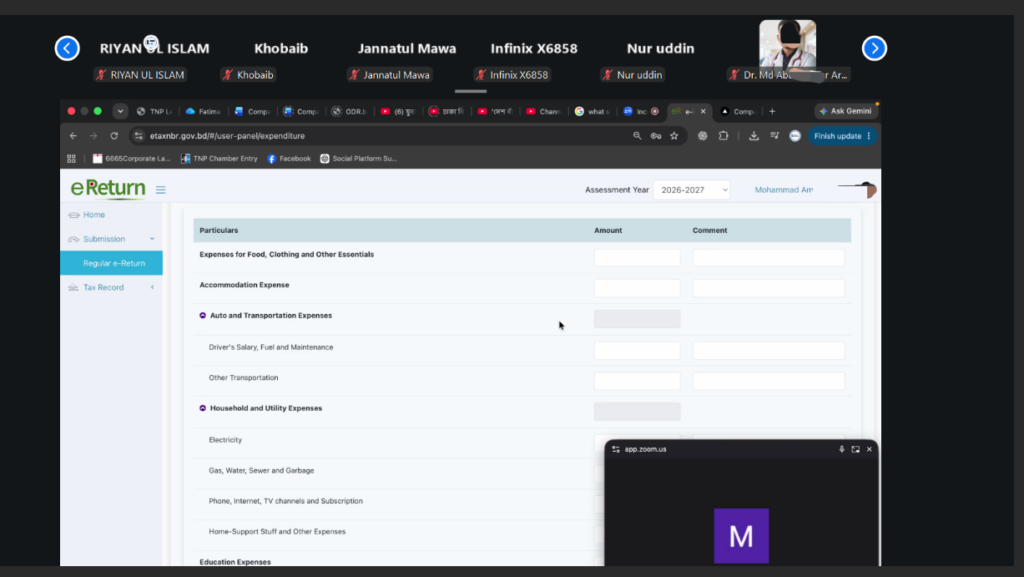
সেশনটি মূলত তিনটি মূল সেগমেন্টে পরিচালিত হয়: ১. ই-রিটার্ন অনলাইন ফর্ম পরিচিতি: বায়োমেট্রিক সিমের মাধ্যমে এনবিআর (NBR) পোর্টালে রেজিস্ট্রেশন, পূর্ববর্তী বছরের রিটার্ন ও কর সনদ ডাউনলোড এবং আয়ের ৭টি প্রধান খাতে তথ্য প্রদানের নিয়মাবল। ২. কর নিয়মাবলী: করমুক্ত আয়ের সুবিধা (যেমন: ফ্রিল্যান্সিং ও আইটি খাত), টার্নওভার ট্যাক্স, অগ্রিম বাড়ি ভাড়া এবং মূলধনী মুনাফার (ক্যাপিটাল গেইন) কর পরিগনণা। ৩. আইটি-১০বিবি (IT-10BB): সম্পদ ও জীবনযাত্রার খরচে সঠিক তথ্য প্রদান এবং অবাস্তব তথ্য দেয়ার কারণে এআই (AI) চালিত স্বয়ংক্রিয় অডিট এড়ানোর উপায়।
🔹 প্রশ্নোত্তর (Q&A) পর্বের মূল দিকনির্দেশনা:
সেশনের শেষ পর্বে অংশগ্রহণকারীদের বিভিন্ন প্রশ্নের আইনি সমাধান দেন বিশেষজ্ঞবৃন্দ। পাঠকদের সচেতনতার লক্ষে অংশগ্রহণকারীদের প্রশ্নের প্রেক্ষিতে সেশনের বিশেষজ্ঞবৃন্দদের দেওয়া সমাধান ও উত্তরগুলো নিচে উপস্থাপিত হলো:
১. নাবালকের আয় ও যৌথ পারিবারিক সম্পত্তি
নাবালক সন্তানের আয়:
প্রশ্ন:১৮ বছরের নিচে নাবালক সন্তানের নামে অর্জিত আয় বা সম্পদ (যেমন: প্রতিযোগিতার পুরস্কারের টাকা বা নিজস্ব সম্পত্তি) অভিভাবকের কর রিটার্নে কীভাবে প্রদর্শন করা যাবে?
উত্তর: ১৮ বছরের নিচে নাবালক সন্তানের নামে কোনো আয় বা সম্পত্তি (যেমন: প্রতিযোগিতার পুরস্কারের টাকা বা নিজস্ব সম্পত্তি) থাকলে, রিটার্ন ফর্মে মাইনর চাইল্ড অপশন সিলেক্ট করে অভিভাবকের ট্যাক্স রিটার্নে সেই তথ্য প্রদর্শন করা যায়। রীনাকে তার দাদা একটি ফ্ল্যাট দিলো এবং সেটা থেকে ভাড়া আসে। এই ভাড়া আয় রীনার বাবা /মা যার তত্ত্বাবধায়নে থাকবে তার ফাইলে দেখাতে হবে।
অবন্টনকৃত যৌথ জমি:
প্রশ্ন:আইনি বন্টননামা ছাড়া পরিবারের যৌথ মালিকানাধীন কৃষি জমি থেকে প্রাপ্ত আয়ের নিজ অংশ রিটার্নে কীভাবে দেখাতে হবে
উত্তর: বন্টননামা ছাড়া পরিবারের যৌথ মালিকানাধীন কৃষিজমি থেকে প্রাপ্ত আয়ের ক্ষেত্রে আয়করদাতাকে শুধু তাঁর নিজস্ব অংশের ফসল বিক্রি বা আয় দেখাতে হবে। হিসাবের খাতা রক্ষিত না থাকলে ফসল বিক্রয় আয়ের সর্বোচ্চ ৬০% পর্যন্ত উৎপাদন খরচ (Cost of Production) হিসেবে ক্লেইম করা যাবে।
২. ভাড়া ও কৃষি আয়
অগ্রিম ভাড়ার ওপর কর:
প্রশ্ন:ফেরতযোগ্য বা সমন্বয়যোগ্য অগ্রিম ভাড়ার অবশিষ্টাংশের ১০% অর্থ বছর শেষে ‘বিশেষ ভাড়া আয়’ হিসেবে দেখানো বাধ্যতামূলক কিনা।
উত্তর: ফেরতযোগ্য বা সমন্বয়যোগ্য অগ্রিম ভাড়ার ক্ষেত্রে বছর শেষে বকেয়া স্থিতির ১০% বিশেষ ভাড়া আয় হিসেবে গণ্য হবে। কিন্তু অফেরতযোগ্য বা অসমঞ্জসযোগ্য (সালামি/প্রিমিয়াম) অগ্রিমের ক্ষেত্রে পুরো অর্থ ওই বছরেই বিশেষ ভাড়া আয় হিসেবে গণ্য হবে, অথবা করদাতা চাইলে চুক্তির মেয়াদ বা সর্বোচ্চ ৫ বছরের মধ্যে তা সমানভাবে ভাগ করে দেখাতে পারেন।
কৃষি জমি ইজারা/অগ্রিম প্রাপ্তি:
প্রশ্ন:কৃষকদের কাছে জমি ইজারা দিয়ে এককালীন প্রাপ্ত অগ্রিম টাকা কীভাবে রিটার্নে দেখাতে হবে এবং এতে কোনো ছাড় বা খরচের সুযোগ আছে কিনা?
উত্তর: নিজে চাষাবাদ না করে জমি এককালীন লিজ বা দাদন দিলে তা কৃষি খাতের চেয়ে ‘আদার প্রপার্টি (Land)’ হিসেবে ভাড়ার খাতে দেখানো উপযুক্ত। প্রমাণ হিসেবে উভয় পক্ষের স্বাক্ষরসহ লিখিত পেমেন্ট স্লিপ/রশিদ বা এগ্রিমেন্ট রাখতে হবে এবং সম্ভব হলে লেনদেন ব্যাংকিং চ্যানেলে করা উচিত।
৩. সঞ্চয়পত্র ও উপহার
পূর্ববর্তী বছরের অপ্রদর্শিত সঞ্চয়পত্র:
প্রশ্ন:গত অর্থবছরে (২০২৫–২৬) ভুলবশত বাদ পড়া সঞ্চয়পত্র চলতি বছরের রিটার্নে দেখালে কোনো আইনি জটিলতা হবে কিনা?
উত্তর: গত অর্থবছরে বাদ পড়া সঞ্চয়পত্র ফাইলের সমর্থনে (যেমন ক্যাশ ইন হ্যান্ডে টাকা দেখানো থাকলে) ক্যাশ কমিয়ে সমন্বয় করা যাবে। ফাইলের সাপোর্ট না থাকলে ‘ভলান্টারি ডিসক্লোজার’ (Voluntary Disclosure) সেগমেন্টে আয় হিসেবে দেখিয়ে প্রযোজ্য কর ও ১০% পেনাল্টি দিয়ে ফাইলে অন্তর্ভুক্ত করতে হবে।
বাবার টাকায় কেনা সঞ্চয়পত্র:
প্রশ্ন:নিজের নামে থাকা কিন্তু বাবার টাকায় কেনা সঞ্চয়পত্র রিটার্নে কীভাবে উপস্থাপন করতে হবে
উত্তর: নিজের নামে থাকা কিন্তু বাবার দেওয়া টাকায় কেনা সঞ্চয়পত্রের সম্পদের ঘরে দেখাবেন এবং অন্যান্য রিসিপ্ট : উপহার (Gifts) হিসেবে ফাইলে প্রদর্শন করা যায়। তবে বাবার ট্যাক্স ফাইলে সেই ফান্ডের উৎস থাকতে হবে এবং উপহারের প্রমাণ সংরক্ষণ করতে হবে।
উপহারের সোনার অধিগ্রহণ মূল্য:
প্রশ্ন:বিয়েতে উপহার পাওয়া সোনা বিক্রি বা ঘোষণার ক্ষেত্রে তার অধিগ্রহণ মূল্য (Acquisition Value) কীভাবে হিসেব করতে হবে
উত্তর:বিয়েতে উপহার হিসেবে পাওয়া সোনা বিক্রি বা ঘোষণার ক্ষেত্রে ক্রয় মূল্য শূন্য (০) দেওয়া যাবে না। সোনাটি পাওয়ার সময় (Acquisition time) বাজারে যে মূল্য ছিল, সেই অধিগ্রহণ মূল্য (Acquisition Value) হিসেবে ফাইলে বসাতে হবে। শূন্য ধরে হিসেব করলে প্রফিট বেশি দেখাবে এবং করদায় বাড়বে।
৪. মূলধনী মুনাফা ও সম্পত্তি/সোনা বিক্রি
প্রশ্ন: পে-অর্ডারের মাধ্যমে সম্পত্তি বিক্রি:ই-চালানের পরিবর্তে ক্রেতা পে-অর্ডারের মাধ্যমে উৎস কর (TDS) কাটলে তার সুবিধা কীভাবে ক্লেইম করা যাবে
উত্তর: ই-চালানের বদলে পে-অর্ডারের মাধ্যমে উৎস কর (TDS) কাটা হয়ে থাকলে পোর্টালে ‘Certificate’ সিলেক্ট করে পে-অর্ডার (PO) নম্বর রেফারেন্স হিসেবে বসানো যাবে।
ক্রয় রশিদ ছাড়া সোনা বিক্রি:
প্রশ্ন:কেনার ভাউচার না থাকলে সোনা বিক্রির মূলধনী মুনাফা কীভাবে দেখাতে হবে এবং ক্রেতার এনআইডি (NID) বা টিআইএন (TIN) তথ্য দেওয়া না থাকলে কী করনীয়?
উত্তর: ই-চালানের বদলে পে-অর্ডারের মাধ্যমে উৎস কর (TDS) কাটা হয়ে থাকলে পোর্টালে ‘Certificate’ সিলেক্ট করে পে-অর্ডার (PO) নম্বর রেফারেন্স হিসেবে বসানো যাবে। সোনা বিক্রির মূলধনী মুনাফা প্রদর্শনে ক্রেতার এনআইডি (NID) বা টিআইএন (TIN) প্রদান করা বাধ্যতামূলক, যাতে কাল্পনিক বিক্রি না দেখানো যায়। বাণিজ্যিক দোকানে বিক্রি করলে দোকানের টিআইএন সংগ্রহ করতে হবে। স্বর্ণ বিক্রির মূলধনী মুনাফায় বিশেষ কর হার ৫% প্রযোজ্য। এনআইডি (NID) বা টিআইএন (TIN) এর কোন তথ্য না থাকলে অন্যান্য উৎসের আয় হিসেবে দেখাবে এবং নিয়মিত হারে কর দিবে। ৫% করহারের সুবিধা পাওয়া যাবে না।
৫. বৈদেশিক রেমিট্যান্স ও যৌথ ব্যাংক হিসাব
ফ্রিল্যান্সিং আয়:
প্রশ্ন:ফ্রিল্যান্সিং থেকে প্রাপ্ত বৈদেশিক মুদ্রা (ডলার আয়) কীভাবে রিটার্নে প্রদর্শন করতে হবে?
উত্তর: ফ্রিল্যান্সিং থেকে প্রাপ্ত বৈদেশিক মুদ্রা করমুক্ত আয়ের (Tax Exempted Income) অন্তর্ভুক্ত। তবে আইটি ব্যবসার করমুক্ত সুবিধা অক্ষুণ্ণ রাখতে প্রতি অর্থবছরে এনবিআর (NBR) থেকে ‘ট্যাক্স হলিডে সার্টিফিকেট’ গ্রহণ করতে হবে, অন্যথায় ফাইল অডিটে পড়তে পারে এবং নিয়মিত হারে কর আরোপিত হতে পারে।
আত্মীয়দের উদ্দেশ্যে প্রাপ্ত রেমিট্যান্স:
প্রশ্ন:নিজের ব্যাংক অ্যাকাউন্টে পরিবারের অন্যদের জন্য আসা রেমিট্যান্সের কর ঘোষণা কীভাবে করতে হবে?
উত্তর: বৈদেশিক রেমিট্যান্স কেবল মূল উপার্জনকারীই করমুক্ত হিসেবে ক্লেইম করতে পারেন। স্বজনদের জন্য৯ ব্যাংক অ্যাকাউন্টে টাকা আসলে ডিক্লেয়ারেশন পেপার প্রস্তুত রাখতে হবে যে টাকাটি আত্মীয়দের এবং তাদের জন্য খরচ করা হয়েছে। যদি করদাতাকে পাঠানো হয় তবে তা অন্যান্য খাতের আয় হিসেবে দেখাতে হবে। তবে মা, বাবা, ভাই, বোন স্বামী বা স্ত্রীকে পাঠানো হলে তা উপহার বা দান হিসেবে দেখানো যাবে এবং করমুক্ত হবে।
স্ত্রীর অ্যাকাউন্টেে স্বামীর রেমিট্যান্স:
প্রশ্ন:স্বামী তার স্ত্রীর ব্যাংক অ্যাকাউন্টে রেমিট্যান্স পাঠালে তা কার রিটার্নে দেখাতে হবে
উত্তর: স্বামী তা স্ত্রীর ব্যাংক অ্যাকাউন্টে রেমিট্যান্স পাঠালে তা স্ত্রীর ফাইলে উপহার (Gift) হিসেবে দেখানো যায়। অথবা স্বামী নিজে অর্থ ব্যবহার স্বামীর ফাইলে দেখানো যাবে তবে ডিক্লেয়ারেশন পেপার রেডি রাখতে হবে।
যৌথ ব্যাংক হিসাব:
প্রশ্ন:যৌথ ব্যাংক অ্যাকাউন্টে কেবল স্বামী টাকা জমা করলে তা উভয় স্ত্রীর রিটার্নেও দেখাতে হবে কিনা?
উত্তর: যৌথ ব্যাংক অ্যাকাউন্টে কেবল স্বামীর অবদান থাকলে, উভয় পক্ষের পারস্পরিক সমঝোতা ও লিখিত ডিক্লেয়ারেশন পেপারের ভিত্তিতে ফাইলে সম্পদ ও দায় প্রদর্শন করা যাবে।
৬. জীবনযাত্রার ব্যয়, ঋণ
জীবনযাত্রার ব্যয় ও কর দায়:
জীবনযাত্রার ব্যয়ের ওপর কর দায় সরাসরি নির্ভর করে না, কারণ কর ধার্য হয় আয়ের ওপর। কিন্তু সম্পদ বা অপ্রদর্শিত অর্থ (“হোয়াইট মানি”) বেশি দেখানোর উদ্দেশ্যে অবাস্তব কম খরচ দেখালে এআই (AI) চালিত স্বয়ংক্রিয় ডিজিটাল অডিট সিস্টেমে ফাইল অডিটের জন্য সিলেক্ট হয়ে যায়।
ঋণের সুদের রেয়াত:
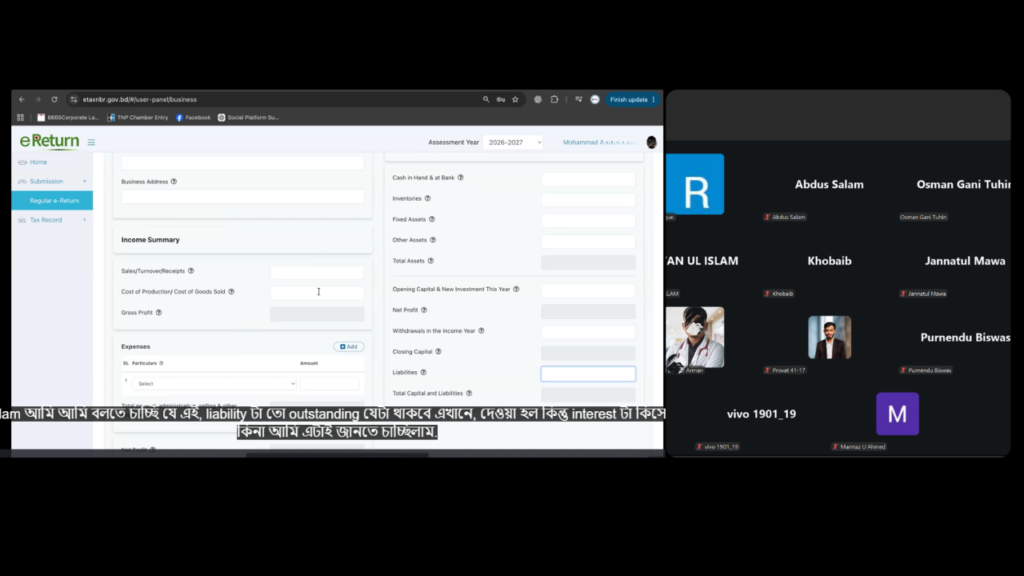
ব্যক্তিগত বা হোম লোনের জন্য পরিশোধিত বার্ষিক সুদ জীবনযাত্রার ব্যয় ও দায়ের (Liabilities) অংশে দেখাতে হয়। তবে একমালিকানা (Sole Proprietorship) ব্যবসার ঋণের সুদ বিজনেসের আয়-ব্যয় বা ফাইনান্সিয়াল এক্সপেন্স (Financial Expenses) অংশে প্রদর্শন করতে হবে।
প্রশ্ন:জীবনযাত্রার ব্যয় (Expenditure) অংশে লোনের যে সুদের (Interest) অপশন রয়েছে, তা কি কেবল পার্সোনাল লোনের সুদের ক্ষেত্রে প্রযোজ্য, নাকি হোম লোনের (Home Loan) ক্ষেত্রেও প্রযোজ্য?
উত্তর: কোনো ব্যক্তি যদি নিজের নামে ব্যক্তিগতভাবে লোন নেন—তা পার্সোনাল লোন হোক কিংবা হোম লোন—তাহলে সেটি তাঁর ব্যক্তিগত লোন ও দায় হিসেবেই গণ্য হবে।
অর্থবছর শেষে লোনের বকেয়া বা মূল স্থিতি (Outstanding Balance) আইটি-১০বি (IT-10B) ফর্মে ‘দায়’ (Liabilities) অংশের “Borrowing from bank or other financial institution” ঘরে দেখাতে হবে[2]।
আর ওই অর্থবছরে উক্ত লোনের বিপরীতে মোট যে পরিমাণ সুদ (Interest) পরিশোধ করা হয়েছে, তা করদাতার বার্ষিক জীবনযাত্রার ব্যয় বা খরচের (Expenditure/Living Expenses) ঘরে, আইটি-১০বিবি (IT-10BB) ফর্মে প্রদর্শন করতে হবে।
প্রশ্ন: একক মালিকানাধীন ব্যবসায়ের (Sole Proprietorship) ক্ষেত্রে কিংবা ব্যবসার কাজে ব্যবহৃত লোনের দায় ও সুদের হিসাব কোথায় দেখাতে হবে?
উত্তর: ব্যবসাটি যদি একক মালিকানাধীন (Sole Proprietorship) হয়, তবে আইনিভাবে মালিক ও ব্যবসা একই সত্তা। তিনি ব্যবসায় সকল আয়, ব্যয়, লাভ, ক্ষতি সব নিজ ফাইলে ব্যবসা খাতে আয়ের ঘরে দেখান।
বিজনেসের নামে বা ট্রেড লাইসেন্সের অধীনে সরাসরি লোন নেওয়া হলে এবং তা ব্যবসায় ব্যবহৃত হলে, লোনের সুদ ও আর্থিক চার্জসমূহ রিটার্ন ফর্মে ‘ব্যবসা বা পেশা থেকে আয়’ (Income from Business or Profession) অংশের Financial Expenses (Bank & Other Charges and Related Expenses) সেগমেন্টে খরচ হিসেবে দেখাতে হবে[5][6]।
তবে কোনো করদাতা যদি ব্যক্তিগত লোন বা হোম লোন নিয়ে পরবর্তীতে সেই টাকা ব্যবসায় খাটান, সে ক্ষেত্রে লোনটি ব্যক্তিগত দায় (Liabilities) এবং তার পরিশোধিত সুদ জীবনযাত্রার ব্যক্তিগত খরচের (Expenditure) অংশেই দেখানো নিয়ম
উপস্থিত সকল অংশগ্রহণকারীকে তাঁদের মূল্যবান সময় দেওয়ার জন্য আন্তরিক ধন্যবাদ জানিয়ে সেশনের সমাপ্তি ঘোষণা করা হয়। সমাপনী বক্তব্যে আয়োজকরা উল্লেখ করেন, ‘আইনসেবা’ এবং ‘তুহিন অ্যান্ড পার্টনারস’-এর সাথে করদাতাদের সম্পর্ক এই একটি সেশনেই শেষ নয়, বরং এটি ডিজিটাল কর ব্যবস্থার সঠিক নিয়ম জানার এক দীর্ঘমেয়াদী পথচলার সূচনা মাত্র। সময়ের স্বল্পতার কারণে যেসব প্রশ্নের উত্তর সরাসরি দেওয়া সম্ভব হয়নি, পরবর্তীতে ইমেইলের মাধ্যমে সেসব সমস্যার সঠিক আইনি সমাধান ও পরামর্শ প্রদান করা হবে বলে জানানো হয়। পরিশেষে, ভবিষ্যতে করদাতাদের সচেতনতায় আরও নির্দেশনামূলক সেশন আয়োজনের প্রত্যয় ব্যক্ত করে সেশনের ইতি টানা হয়