বাংলাদেশের অর্থনীতিতে কৃষিখাতের অবদান অপরিসীম। তবে আয়কর নির্ধারণের ক্ষেত্রে ‘প্রাথমিক কৃষি’ (Primary Farming) এবং ‘অ্যাগ্রো-বিজনেস’ (Agro-Business )—এই দুই ক্ষেত্রের করহার ও নিয়মে রয়েছে স্পষ্ট ভিন্নতা।
আয়কর আইন ২০২৩ এবং এনবিআরের নির্দেশনা অনুযায়ী এই দুটি ক্ষেত্রের পার্থক্য এবং করদাতাদের ওপর এর প্রভাব নিয়ে নিচে আলোচনা করা হলো:
আয়কর আইন ও কৃষি :
আয়কর আইন ২০২৩-এর ধারা ৪০ থেকে ৪৪ পর্যন্ত কৃষি আয়ের খাত সম্পর্কে বলা আছে। আয়কর আইন ২০২৩-এর ধারা ৪০(৩) অনুযায়ী কৃষি অর্থ যেকোনো প্রকার উদ্যান পালন, পশু-পাখি পালন, ভূমির প্রাকৃতিক ব্যবহার, হাস-মুরগি ও মাছের খামার, সরীসৃপ জাতীয় প্রাণীর খামার, নার্সারি, ভূমিতে বা জলে যেকোনো প্রকারের চাষাবাদ, ডিম-দুধ উৎপাদন, কাঠ, তৃণ ও গুল্ম উৎপাদন, ফল, ফুল ও মধু উৎপাদন এবং বীজ উৎপাদন অন্তর্ভুক্ত হইবে । অর্থাৎ সরাসরি জমি চাষাবাদ, ফসল ফলানো, ফলমূল উৎপাদন বা মৌলিক জৈবিক উৎপাদনের মাধ্যমে অর্জিত আয় এই ক্যাটাগরিতে পড়ে। এখানে সরাসরি প্রাকৃতিক বা শারীরিক শ্রম জড়িত থাকে।
কৃষি সংক্রান্ত দুটি প্রধান ক্ষেত্র :
আয়কর আইন এর ধারা ৪০ কৃষিখাতকে ভাগ না করলেও ষষ্ঠ তফসিলের প্রথম অংশের বিধি ২০ ও ২০ক অনুযায়ী কৃষি ক্ষেত্রকে দুটো ভাগে ভাগ করেছে এবং আয়কর রিটার্ন ফাইলে এর সুস্পষ্ঠতা বোঝা যায়। কেন না ২০ ধারার তথ্য কৃষি আয়ের অংশে দেখা যায় ২০ক ধারার অংশ ব্যবসা /পেশার আয়ের অংশে দেখা যায়। ধারা ২০ক অনুযায়ী
ক্যাটাগরি ১: সরাসরি কৃষি কাজ (Income from Agriculture)
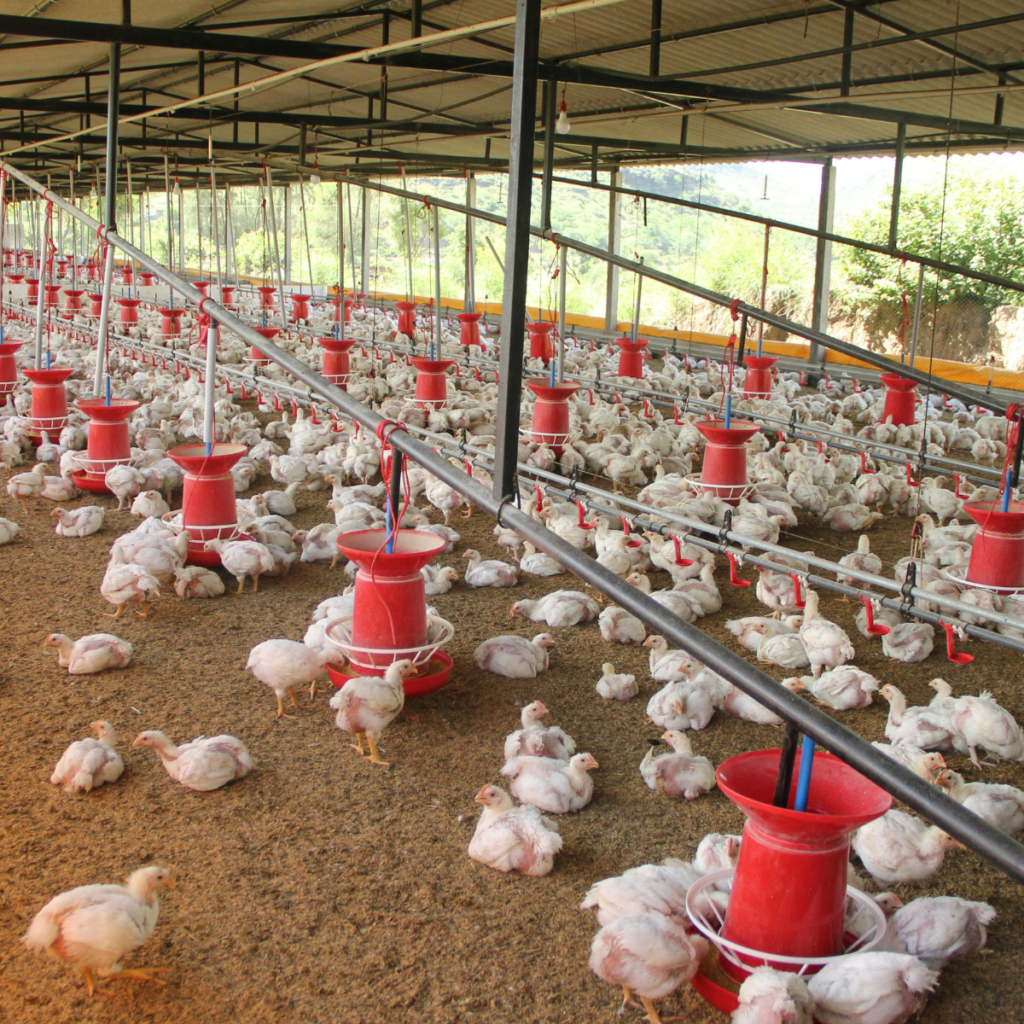
ষষ্ঠ তফসিলের প্রথম অংশের বিধি ২০ অনুযায়ী কৃষি খাতের আয়ের বিপরীতে যে ৫ লক্ষ টাকার সুবিধার উল্লেখ রেয়েছে তা নিম্ন ক্ষেত্রের আয়ের জন্য প্রযোজ্য:
- Aquaculture & Hydroponics – অ্যাকুয়াকালচার (মৎস্য/জলজ চাষ) ও হাইড্রোপনিক্স (মাটি ছাড়া পানিতে চাষাবাদ)
- Aviculture – পাখিপালন বা পাখির প্রজনন
- Dairy Farming – ডেইরি ফার্মিং / গবাদি পশুর দুগ্ধ খামার
- Fish Farming – মাছ চাষ
- Floriculture & Apiculture – ফুল চাষ ও মৌমাছি পালন
- Fruit Production – ফল উৎপাদন
- Horticulture – উদ্যানপালন / শাকসবজি ও ফলমূলের চাষ
- Livestock Farming – গবাদি পশু পালন (পশুপালন খামার)
- Natural Uses of Land – ভূমির প্রাকৃতিক ব্যবহার
- Nursery – নার্সারি (চারা উৎপাদন)
- Poultry Farming – পোল্ট্রি ফার্মিং (মুরগি ও হাঁস পালন)
- Reptile Farming – সরীসৃপ খামার (যেমন: কুমির বা সাপ পালন)
- Seed Production – বীজ উৎপাদন
- Wood, Grass & Shrub Production – কাঠ, ঘাস ও ঝোপঝাড়/গুল্ম উৎপাদন
অর্থাৎ এ ক্ষেত্রে সরাসরি জমি চাষাবাদ, ফসল ফলানো, ফলমূল উৎপাদন বা মৌলিক জৈবিক উৎপাদনের মাধ্যমে অর্জিত আয় এই ক্যাটাগরিতে পড়ে। এখানে সরাসরি প্রাকৃতিক বা শারীরিক শ্রম জড়িত থাকে।
ক্যাটাগরি ২: অ্যাগ্রো-বিজনেস ও বাণিজ্যিক প্রক্রিয়াজাতকরণ (Agro-Business)
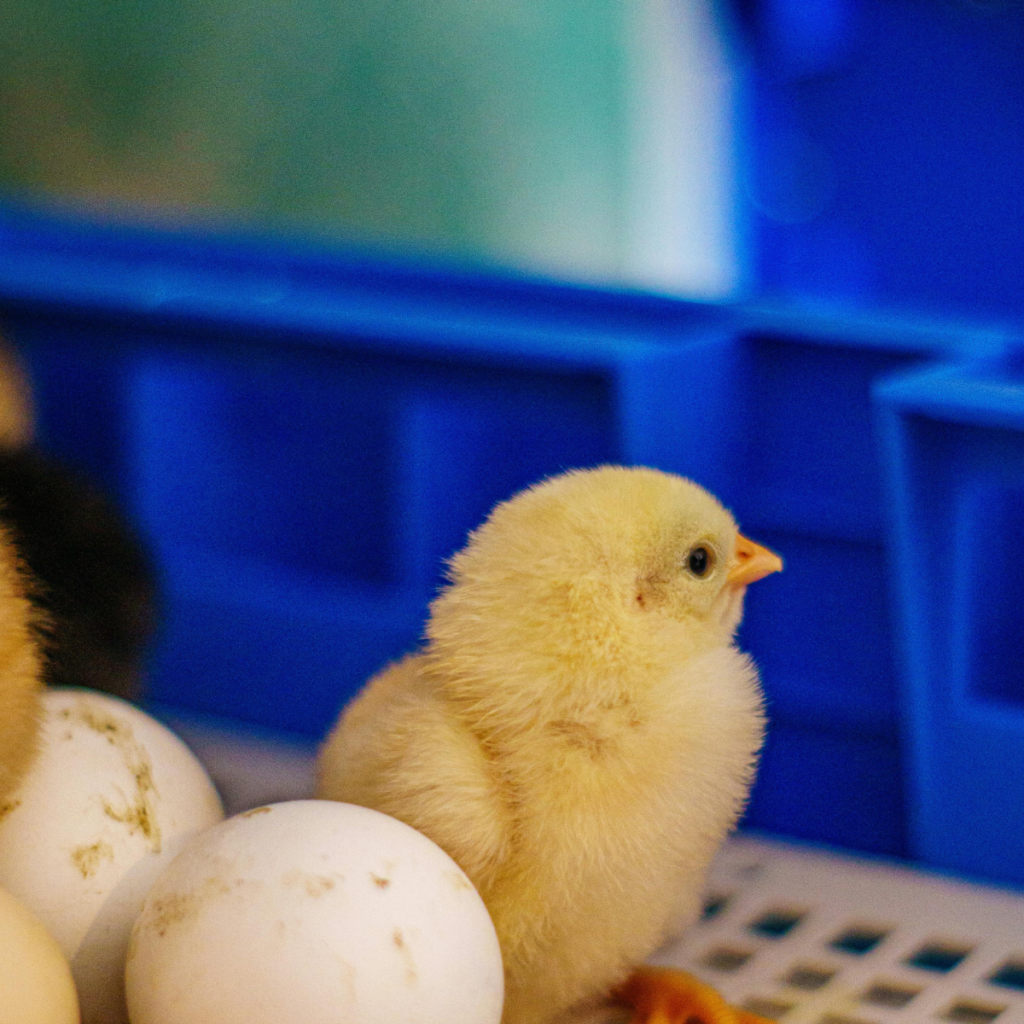
ষষ্ঠ তফসিলের প্রথম অংশের বিধি ২০(ক) অনুযায়ী কৃষি খাতের আয়ের বিপরীতে যে ৫ লক্ষ টাকার সুবিধার উল্লেখ রেয়েছে তা নিম্ন ক্ষেত্রের আয়ের জন্য প্রযোজ্য:
- Dairy Food Production – ডেইরি খাদ্য উৎপাদন (দুগ্ধজাত পণ্য প্রস্তুতকরণ)
- Frog Production – ব্যাঙ উৎপাদন/চাষ
- Pelleted Poultry Feed Production – পেলিটেড (দানাদার) পোল্ট্রি ফিড/খাদ্য উৎপাদন
- Pelleted Shrimp & Fish Feed Production – পেলিটেড (দানাদার) চিংড়ি ও মাছের ফিড/খাদ্য উৎপাদন
- Poultry, Shrimp & Fish Hatchery – পোল্ট্রি, চিংড়ি ও মাছের হ্যাচারি (রেনু/পোনা ও বাচ্চা উৎপাদন কেন্দ্র)
- Seed Marketing – বীজ বাজারজাতকরণ
- Sericulture – রেশম চাষ / রেশম শিল্প
অর্থাৎ এক্ষেত্রে উৎপাদিত কৃষিপণ্যকে যখন কারখানায় প্রক্রিয়াজাত করে, প্যাকেটজাত করে বা শিল্প রূপান্তর ঘটিয়ে বাজারে বিক্রি করা হয়, তখন তা ‘ব্যবসা বা পেশা হতে আয়’ (Income from Business or Profession) হিসেবে বিবেচিত হয়।
করদাতার ওপর এই দুই বিভাগের প্রভাব
- ক. কর অব্যাহতি ও ছাড় (Tax Exemptions & Reduced Tax Rates)
ষষ্ঠ তফসিল অংশ ১ এর দফা (২০) অনুযায়ী কোনো স্বাভাবিক ব্যক্তির “কৃষি হইতে আয়” খাতের আওতাভুক্ত অনধিক ৫ (পাঁচ) লক্ষ টাকা পর্যন্ত আয় করমুক্ত থাকবে যদি উক্ত ব্যক্তির কৃষি হতে আয় এবং আর্থিক পরিসম্পদ হতে আয় ব্যতীত অন্য কোনো আয় না থাকে।
ষষ্ঠ তফসিল অংশ ১ এর দফা(২০ক) কোনো ব্যক্তির হাঁস-মুরগী, চিংড়ি ও মাছের হ্যাচারী, পেলেটেড পোল্ট্রি ফিড উৎপাদন, চিংড়ি ও মাছের পেলেটেড ফিড উৎপাদন, দুগ্ধজাত দ্রব্য উৎপাদন, ব্যাঙ উৎপাদন খামার, বীজ বিপণন, রেশম গুটিপোকা পালনের খামার ইত্যাদি খাতের আওতাভুক্ত অনধিক ৫ (পাঁচ) লক্ষ টাকা
স্বাভাবিকভাবেই প্রশ্ন আসে কারোর যদি দুটো খাতে আয় থাকে তাহলে কি ১০ লক্ষ টাকা ছাড় পাওয়া যাবে? ষষ্ঠ তফসিলের প্রয়োগ অনুযায়ি কেবল একটি খাতে ছাড় পাওয়া যাবে। বিষয়টা উদাহরনের মাধ্যমে স্পষ্ট করা যাক :
জনাব ইফতেখার কালামের একটি ডেইরি ফার্ম ও একটি মাছের হ্যাচারী রয়েছে। ২০২৬-২৭ করবর্ষে ডেইরি ফার্ম হতে তিনি ৪,৫০,০০০ টাকা আয় প্রাপ্ত হন এবং মাছের হ্যাচারী হতে ৭,৮০,০০০ টাকা আয়প্রাপ্ত হন। উক্ত আয়বর্ষে তিনি ডিপিএসে বিনিয়োগ করেন ৬০,০০০ টাকা। সেক্ষেত্রে জনাব ইফতেখার কালামের কর পরিগণনা হবে নিম্নরূপঃ
ষষ্ঠ তফসিলের দফা (২০ক) অনুযায়ী জনাব কালামের মাছের হ্যাচারী হতে আয় বাবদ ৭,৮০,০০০ টাকার মধ্যে ৫,০০,০০০ টাকা মোট আয় পরিগণনা হতে বাদ যাবে। কিন্তু, কৃষি হতে আয়ের (ডেইরি ফার্ম) পাশাপাশি মাছের হ্যাচারী ব্যবসা খাতে আয় থাকায় ষষ্ঠ তফসিলের দফা (২০) অনুযায়ী কোন কর অব্যাহতি সুবিধা তিনি প্রাপ্য হবেন না।
অতএব, জনাব কালামের করযোগ্য মোট আয় (২,৮০,০০০+৪,৫০,০০০) = ৭,৩০,০০০ ।
উদাহরন ২
জনাব রবিনের মুদি দোকান ও একটি মাছের হ্যাচারী রয়েছে। ২০২৬-২৭ করবর্ষে মুদি দোকান হতে তিনি ৪,৫০,০০০ টাকা আয় প্রাপ্ত হন এবং মাছের হ্যাচারী হতে ৭,৮০,০০০ টাকা আয়প্রাপ্ত হন। উক্ত আয়বর্ষে তিনি ডিপিএসে বিনিয়োগ করেন ৬০,০০০ টাকা। সেক্ষেত্রে জনাব রবিনের কর পরিগণনা হবে নিম্নরূপঃ
ষষ্ঠ তফসিলের দফা (২০ক) অনুযায়ী জনাব রবিনের মাছের হ্যাচারী হতে আয় বাবদ ৭,৮০,০০০ টাকার মধ্যে ৫,০০,০০০ টাকা মোট আয় পরিগণনা হতে বাদ যাবে এবং কর অব্যাহতি সুবিধা তিনি প্রাপ্য হবেন।
অতএব, জনাব রবিনের করযোগ্য মোট আয় (২,৮০,০০০+৪,৫০,০০০) = ৭,৩০,০০০ ।
উদাহরন ৩
জনাব রবিনের মুদি দোকান ও একটি মুরগীর খামার রয়েছে। ২০২৬-২৭ করবর্ষে মুদি দোকান হতে তিনি ৪,৫০,০০০ টাকা আয় প্রাপ্ত হন এবং মুরগীর খামার হতে ৭,৮০,০০০ টাকা আয়প্রাপ্ত হন। উক্ত আয়বর্ষে তিনি ডিপিএসে বিনিয়োগ করেন ৬০,০০০ টাকা। সেক্ষেত্রে জনাব রবিনের কর পরিগণনা হবে নিম্নরূপঃ
ষষ্ঠ তফসিলের দফা (২০) অনুযায়ী জনাব রবিনের মুরগীর খামারের আয়ে কর অব্যাহতি সুবিধা তিনি প্রাপ্য হবেন না।
অতএব, জনাব রবিনের করযোগ্য মোট আয় (৭,৮০,০০০+৪,৫০,০০০) = ১১,৩০,০০০ ।
খ. হিসাবখাতা সংরক্ষণ (Maintenance of Books of Accounts)
সাধারণ কৃষকদের ক্ষেত্রে প্রথাগত বা জটিল হিসাবখাতা রাখা বাধ্যবাধকতা না থাকলেও, অ্যাগ্রো-বিজনেস প্রতিষ্ঠানের জন্য নিয়ম মেনে প্রামাণ্য হিসাবখাতা, ভাউচার ও নিরীক্ষিত আর্থিক বিবরণী সংরক্ষণ করা আবশ্যক।
গ. অবচয় ভাতা (Depreciation Allowances)
কৃষি ও প্রক্রিয়াজাতকরণ কাজে ব্যবহৃত যন্ত্রপাতি, ট্রাক্টর, বা প্রক্রিয়াজাতকরণ প্ল্যান্টের ক্ষেত্রে আয়কর আইন অনুযায়ী অবচয় ভাতা (Depreciation Allowance) দাবি করার সুযোগ রয়েছে, যা ব্যবসার মোট করযোগ্য আয় কমাতে সাহায্য করে।
উপসংহার
করদাতার আয় ঠিক কোন ক্যাটাগরিতে পড়ছে তা সঠিকভাবে নির্ধারণ করে আয়কর রিটার্ন জমা দেওয়ার একটি গুরুত্বপূর্ণ ধাপ। সঠিক শ্রেণীবিন্যাস মেনে চললে অপ্রয়োজনীয় আইনি জটিলতা যেমন এড়ানো যায়, তেমনি সরকার প্রদত্ত কর ছাড়ের সুবিধাগুলোও পূর্ণাঙ্গভাবে উপভোগ করা সম্ভব।
| লেখিকা: ব্যরিষ্টার রহিমা হক আইনজীবী, সুপ্রিম কোর্ট অব বাংলাদেশ rahima.mbl@gmail.com |
@dlearned.com